Hay tres formas de pagar un seguro de decesos y la diferencia es enorme. Elegir mal puede costarte 15.000€ de más en jubilación y elegir bien significa dormir tranquilo a partir de los 65.
En Seguros Academy atendemos a gente que contrató natural o mixta «porque era barato» a los 40 pero a los 75 nos dicen: «no sabía que pagaría 150€/mes ahora».
Esta guía te muestra con números reales lo que pasará: cuánto pagarás de verdad en jubilación con cada modalidad. Para que decidas con números, no con ilusiones.
Índice de contenidos
Respuesta rápida: ¿cuál es mejor?
La nivelada, punto.
Mira esta tabla con datos reales y entenderás por qué:
| Edad | Prima Nivelada | Prima Mixta | Diferencia |
|---|---|---|---|
| 40 años | 19€/mes | 8€/mes | -11€ (mixta parece barata) |
| 65 años | 39€/mes | 110€/mes | +71€ (mixta cuesta 3x más) |
| 85 años | 56€/mes | 150€/mes | +94€ (mixta cuesta 2.7x más) |
El problema: ahorras 11€/mes a los 40 años (cuando trabajas y no los necesitas), pero pagas 94€/mes EXTRA a los 85 años (cuando estás jubilado). Eso es 7 veces más gasto en tu peor momento.
Por qué sube tanto la mixta: el coste funerario base sube de 4.000€ a 10.000€+ con los años (inflación + servicios). La nivelada sube «controlada» para mantener cobertura pero la mixta sube exponencialmente porque le afecta tanto la inflación como el aumento brutal de la edad.
¿Cuál es la única pregunta que importa?
Si planeas llegar a jubilación (y todos deberíamos), la respuesta es siempre la misma: nivelada.
| Tu situación | Elige |
|---|---|
| Tienes 30-45 años | Nivelada (ahorra tu jubilación) |
| Tienes 45-60 años | Nivelada (no hay tiempo para jugar) |
| Tienes 60+ años | Nivelada o única (fija o paga todo de una vez) |
Natural/mixta NO son opción sensata. Son bombas de relojería.
Las 3 modalidades explicadas
1. Prima natural (prima ascendente)
Cómo funciona:
- pagas menos al inicio
- cada año sube (según tu edad)
- a los 80+ años, puede ser prohibitivamente cara
Ejemplo visual:
Edad 50: 10€/mes
Edad 60: 25€/mes
Edad 70: 45€/mes
Edad 80: 70€/mes
Ventaja: barata al inicio
Desventaja: impredecible, sube rápido, imposible a edades avanzadas
2. Prima nivelada (prima fija garantizada)
Cómo funciona:
- pagas el mismo todos los meses
- garantizado hasta los 100 años (o lo que dure el seguro)
- no sube por cumplir años
Ejemplo visual:
Edad 50: 22€/mes + IPC
Edad 60: 22€/mes + IPC
Edad 70: 22€/mes + IPC
Edad 80: 22€/mes + IPC
Ventaja: predecible, tranquilidad, misma cuota siempre
Desventaja: más cara al inicio que natural
3. Prima mixta (combinación de natural + nivelada)
Cómo funciona:
- pagas «moderado» al inicio (no tan barato como natural, no tan caro como nivelada)
- sube lentamente durante los primeros años
- después se estabiliza
Ejemplo visual:
Edad 50: 15€/mes
Edad 55: 18€/mes
Edad 60: 20€/mes
Edad 65: 22€/mes
Edad 70: 22€/mes (se estabiliza)
Edad 80: 22€/mes
Ventaja: equilibrio entre precio inicial y estabilidad
Desventaja: menos clara que las otras dos
¿Cuál es el impacto real en números? (datos de Pablo López, Seguros Academy)
Base: Matrimonio de 40 años. Coste funerario inicial 4.000€ (sube a 10.000€+ en jubilación por inflación + servicios).
| Edad | Prima Nivelada | Coste anual | Prima Mixta | Coste anual | Diferencia mensual |
|---|---|---|---|---|---|
| 40 | 19€ | 228€ | 8€ | 96€ | +11€ (nivelada cuesta 2x) |
| 50 | 19€ | 228€ | 30€ | 360€ | -11€ (mixta cuesta 1.6x) |
| 65 | 39€ | 468€ | 110€ | 1.320€ | -71€ (mixta cuesta 2.8x) |
| 75 | 45€ | 540€ | 135€ | 1.620€ | -90€ (mixta cuesta 3x) |
| 85 | 56€ | 672€ | 150€ | 1.800€ | -94€ (mixta cuesta 2.7x) |
Coste total acumulado (45 años, edad 40 a 85):
- Prima Nivelada: ~20.000€
- Prima Mixta: ~35.000€
- Ahorro con nivelada: 15.000€
Lectura: A los 40 años parece que la mixta es más barata, pero a los 85 años, pagas 94€ EXTRA cada mes. En jubilación (cuando NO trabajas) eso es una bomba de relojería.
Gráfico visual:
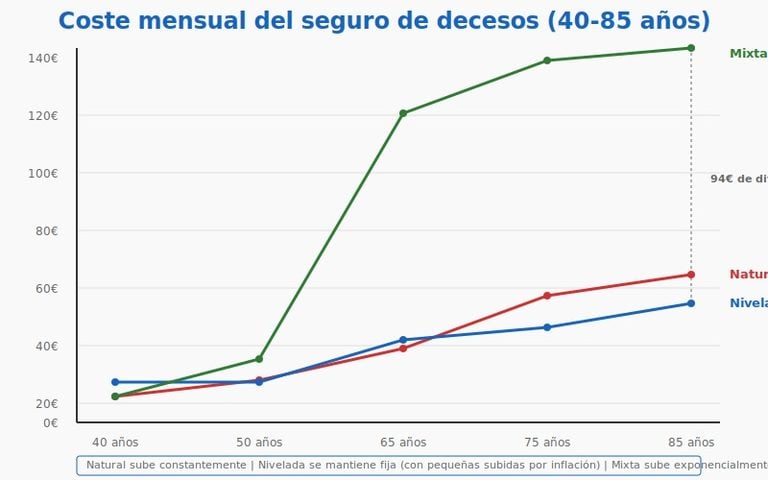
ROJA: Natural (sube constantemente)
AZUL: Nivelada (plana?
VERDE: Mixta (sube luego se estabiliza)
¿Cuándo es mejor cada una?
| Tu escenario | Mejor opción | Por qué |
|---|---|---|
| Contratas a 30-40 años, ingresos estables | Prima nivelada | pagas 19€/mes ahora, pero te ahorras 15.000€ en jubilación |
| Contratas a 40-50 años | Prima nivelada | es la edad de oro. hoy cuesta, luego es oro puro |
| Contratas a 50-60 años | Prima nivelada | ya no hay margen. la mixta se dispara en jubilación |
| Contratas a 60-70 años | Prima nivelada | tu última oportunidad de asegurar precio fijo |
| Contratas a 75+ años | Prima única | no hay cuotas. pagas todo de una vez (2.000-4.000€) |
| Tienes presupuesto muy ajustado | Prima nivelada de forma compartida | es la única forma sensata de «ahorrar» sin riesgo |
¿Cómo se ve en la práctica? Tres casos reales
Caso 1: Juan, 48 años, empleado público, Madrid
Decisión: Prima natural (quería pagar menos)
Pensamiento: «Tengo 48 años, voy a estar 40 años pagando esto. Mejor barato al inicio.»
Realidad:
- Edad 48: paga 12€/mes
- Edad 65: paga 35€/mes (subirá mucho en 17 años)
- Edad 80: pagaría 70€/mes (si sigue vivo)
Coste total 48-80: 14.000€
Si hubiera contratado nivelada: 8.000€
Diferencia: 6.000€
Lección: a los 48, parecía buena idea. A los 65, se arrepintió. Demasiado tarde para cambiar sin perder antigüedad.
Caso 2: María, 52 años, administrativa, Barcelona
Decisión: Prima nivelada (recomendación de asesor)
Pensamiento: «Es cara ahora, pero al menos sé qué pagaré siempre.»
Realidad:
- Edad 52: paga 24€/mes (más que natural)
- Edad 65: sigue pagando 24€/mes (natural estaría en 35€)
- Edad 80: sigue pagando 24€/mes (natural estaría en 70€)
Coste total 52-80: 6.912€
Si hubiera contratado natural: 11.000€
Ahorro: 4.088€
Lección: caro al inicio, pero decisión acertada. Duerme tranquila.
Caso 3: Roberto, 58 años, trabajador autónomo, Valencia
Decisión: Prima mixta (compromiso)
Pensamiento: «No quiero pagar 28€/mes como nivelada. Pero tampoco quiero la incertidumbre de natural.»
Realidad:
- Edad 58: paga 17€/mes
- Edad 62: paga 20€/mes (sube lentamente)
- Edad 65: paga 22€/mes (se estabiliza)
- Edad 80: sigue pagando 22€/mes
Coste total 58-80: 5.346€ Comparación:
- Si natural: 9.500€ (más caro)
- Si nivelada: 5.808€ (casi igual, pero pagó menos al inicio)
Lección: mixta fue buen equilibrio. Paga menos que nivelada, pero con estabilidad.
¿Qué preguntas debo hacerme antes de elegir?
Spoiler: Las respuestas siempre llevan a nivelada.
Pregunta 1: ¿Planeo llegar a jubilación?
- Sí: Nivelada (la mixta se dispara en jubilación)
- No tengo ni idea: Nivelada (es la opción responsable)
Pregunta 2: ¿Tengo ingresos estables ahora?
- Sí: Nivelada. Paga un poco más ahora, ahorra 15.000€ después
- No, estoy justo: Nivelada en modalidad compartida o reducida (no hagas «economía falsa» con natural)
Pregunta 3: ¿Qué pasaría si no puedo pagar a los 80 años?
- Con natural/mixta: queda sin cobertura, funeraria cara, líos familiares
- Con nivelada: cuota fija garantizada, duermes tranquilo
Pregunta 4: ¿Cuánto me importa dormir tranquilo?
- Mucho: Nivelada (es lo primero que tienes que pensar)
- Poco: Aún así, nivelada (los números dicen que es lo único sensato)
¿Qué errores evitar?
- Confundir «barato ahora» con «buen precio» (a los 85 años, mixta/natural cuesta 3x más que nivelada)
- Pensar que «ahorrarás» con natural/mixta
- Cambiar de modalidad después de los 50 (pierdes antigüedad, y a esa edad ya es tarde)
- Dejar pasar el momento para contratar nivelada (cada año que esperas, cuesta más)
- Leer solo la cuota mensual inicial (Lee toda la proyección de 40+ años)
¿Cuál es nuestra recomendación en Seguros Academy?
Basada en datos reales (Matrimonio de 40 años, coste 4.000€ → 10.000€):
Si contratas ahora:
- 30-45 años: Prima nivelada (es tu mejor regalo para la jubilación)
- 45-55 años: Prima nivelada (ya no hay alternativa sensata)
- 55-65 años: Prima nivelada (es la última oportunidad de fijar precio)
- 65-75 años: Prima nivelada (aunque sea más cara, vale cada euro)
- 75+ años: Prima única (paga todo de una vez)
Si ya tienes natural/mixta contratada:
- A los 45-50: Revisa cuánto pagas ahora
- Simula nivelada a tu edad actual (sí, será más cara que al inicio)
- Calcula: ¿Cuánto pagarás hasta los 80 con natural vs nivelada?
- Si la diferencia es más de 5.000€, cambia ya
- Si es menos, espera (pero revísalo cada 2 años)
¿Qué hago ahora?
- Identifica tu edad actual y horizonte (¿cuántos años crees que pagarás?)
- Solicita presupuestos en natural, nivelada y mixta a tu compañía (o a 3 compañías)
- Calcula coste total para tu caso específico (30 años de ahora)
- Compara: ¿Diferencia de 100€/mes? ¿10€/mes? Eso define tu decisión
- Decide: Con números, no con «intuición»
Esta guía es educativa. Los precios y modalidades varían según compañía. Solicita siempre presupuestos específicos a tu aseguradora antes de decidir.
Preguntas frecuentes sobre primas nivelada, mixta y natural
Si contrato natural y no puedo pagar a los 75 años, ¿qué pasa?
Tienes opciones: pedir suspensión, cancelar, cambiar a otra compañía. Pero sin el seguro, te queda caro si falleces. Es riesgo real.
¿La prima nivelada NUNCA sube?
Técnicamente, no sube por edad. Pero puede subir por actualización de prestaciones (funeral más caro, capital ajustado). Es raro, pero pasa.
¿Puedo cambiar de natural a nivelada después?
Sí, pero pierdes antigüedad y el precio nivelado se calcula a tu edad ACTUAL (no a la que tenías al contratar).
Ejemplo: Contratas a 50 con natural. A los 60 te cambias a nivelada. Te cobran nivelada de 60 años (más cara que si hubieras contratado nivelada a los 50).
¿Cuál es la más común en España?
Prima natural es la más contratada (gente elige barato al inicio). Prima nivelada es la más recomendada (expertos).
¿Si me cambio de prima, me pierden coberturas?
No. Las coberturas (repatriación, servicios, etc.) son independientes del tipo de prima. Puedes cambiar de natural a nivelada y mantener todo.
¿La prima mixta sube siempre, o se estabiliza en algún momento?
Depende de la compañía. La mayoría estabilizan entre los 60-65 años y ya no suben más. Verifica con tu aseguradora.
¿Hay edad máxima para cambiar de natural a nivelada?
Generalmente no hay límite, pero a edades muy avanzadas (75+) es difícil cambiar. Las compañías desaconsejan cambios después de 70 años.
Imagen de Louis en Pixabay